Cálculo da tributação sobre serviços
A determinação do imposto prestação de serviço simples é baseada em uma alíquota que varia entre 6% e 33% sobre o faturamento, dependendo da receita bruta acumulada nos últimos doze meses da empresa. A alíquota nominal é aplicada de acordo com a faixa em que o negócio se encontra. Além disso, a alíquota efetiva é calculada utilizando uma fórmula que considera a receita bruta acumulada e uma parcela a deduzir, visando evitar que ocorra um aumento abrupto na carga tributária ao transitar entre as faixas.
Esse mecanismo de cálculo é fundamental para que os empresários consigam planejar adequadamente o fluxo de caixa, garantindo que a gestão financeira da empresa seja feita de maneira eficiente.
Tabela de alíquotas para 2026
Para o ano de 2026, as empresas que prestam serviços, especialmente as de menor complexidade técnica, geralmente se enquadram no Anexo III. Nesse anexo, as alíquotas nominais variam conforme a receita bruta acumulada, com a tabela apresentando faixas distintas que vão desde os 6% até 33%.
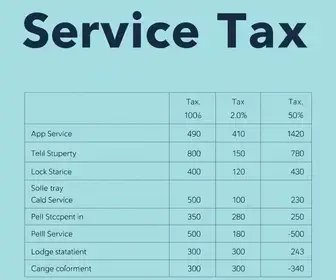
As faixas de receita e suas respectivas alíquotas são as seguintes: até R$ 180.000,00, a alíquota é de 6%; entre R$ 180.000,01 e R$ 360.000,00, 11,20%; de R$ 360.000,01 a R$ 720.000,00, 13,50%; de R$ 720.000,01 a R$ 1.800.000,00, 16%; de R$ 1.800.000,01 a R$ 3.600.000,00, 21%; e acima de R$ 3.600.000,01, 33%. Observa-se que, na sexta faixa, o ICMS e o ISS não estão incluídos na guia de arrecadação do Simples Nacional, devendo ser recolhidos separadamente.
Percentual de ISS no Simples Nacional
O Imposto Sobre Serviços (ISS) também é considerado na tributação sobre a prestação de serviço simples. O percentual do ISS varia conforme a faixa de faturamento e compõe a alíquota efetiva mensalmente calculada. O teto do ISS é limitado a 5% quando a alíquota efetiva ultrapassa 14,92537% na quinta faixa. Caso a alíquota efetiva exceda esse limite, o valor que ultrapassar 5% é redistribuído entre os demais tributos federais, evitando que o município receba uma proporção desproporcional em relação ao total pago pela empresa.
Vale ressaltar que, fora do regime do Simples Nacional, a alíquota de ISS praticada pelos municípios pode variar entre 2% e 5%, mas essa comparação não se aplica diretamente aos cálculos simplificados do Simples Nacional.
Tributação geral sobre serviços
A tributação para a prestação de serviços abrange diversos tributos consolidando-os em uma única guia, conhecida como Documento de Arrecadação do Simples Nacional (DAS). Os tributos que compõem esta guia incluem IRPJ, CSLL, PIS, Cofins, CPP e o ISS, sendo que quando aplicável, também inclui o ICMS. O enquadramento no Simples Nacional se dá em função da atividade econômica da empresa, que determina qual anexo ela segue.
Adicionalmente, é importante mencionar que o Anexo IV é destinado a atividades específicas como limpeza e vigilância, enquanto o Anexo V trata de serviços que exigem maior grau de qualificação técnica. O critério para a definição entre os Anexos III e V é o chamado Fator R, que relaciona a folha de pagamento da empresa em comparação à sua receita bruta. Para ser tributada pelo Anexo III, o Fator R deve ser de pelo menos 28%. Caso contrário, a empresa será tributada pelo Anexo V, que geralmente apresenta alíquotas iniciais mais elevadas. Dessa forma, é essencial que os empresários busquem o suporte de um contador para evitar erros de classificação e cálculo, assegurando que a tributação aplicada seja a mais vantajosa possível.
Sou Redator e Desenvolvedor com mais de 6 anos de experiência. Formado em tecnólogo em TI, Pai do Pedro, estou sempre me atualizando com novas técnicas de SEO e Copywriting.