Identifique a cobrança e a autorização
Ao perceber uma cobrança de seguro prestamista que não foi autorizada, o consumidor tem o direito de contestar. A primeira etapa nesse processo é localizar o contrato do empréstimo consignado, o certificado do seguro e os extratos que demonstram os valores cobrados. É fundamental verificar se há um documento que ateste a adesão ao seguro, como uma proposta separada ou um registro de aceitação digital. Caso a contratação do seguro tenha sido condicionada ao empréstimo, isso pode servir como base para a contestação.
Vale lembrar que, de acordo com o Superior Tribunal de Justiça, o consumidor não pode ser obrigado a contratar um seguro junto ao banco ou a uma seguradora que este indique. Assim, se não houver um consentimento claro ou a cobrança não foi previamente informada, o cliente pode buscar a sua restituição.
Seguro prestamista como opcional
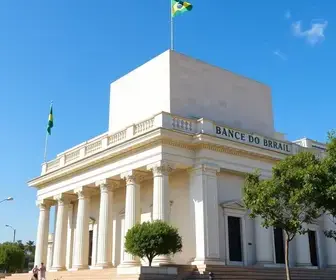
Nos contratos do Banco do Brasil e da Caixa Econômica Federal, o seguro prestamista é apresentado como opcional, permitindo que o consumidor possa cancelá-lo a qualquer momento. Ambas as instituições informam que, em caso de cancelamento, uma restituição proporcional referente ao período não utilizado pode ser feita, desde que haja saldo a ser devolvido.
Nos contratos da Caixa, por exemplo, a adesão ao seguro é também considerada facultativa. O cliente deve ficar atento às cláusulas específicas de seu empréstimo, uma vez que as regras podem variar entre os produtos financeiros oferecidos. O valor ressarcido após o cancelamento pode ser utilizado para diminuir o saldo devedor, com a diferença sendo creditada ao cliente, caso haja.
Para garantir uma boa resolução do processo de contestação, é recomendável que o consumidor siga uma sequência organizada de passos, reunindo toda a documentação necessária e realizando o contato formal com a instituição financeira.
Processo de contestação e devolução
No processo de contestação, o consumidor deve solicitar a cópia da prova de contratação do seguro prestamista, além do cancelamento do produto e a restituição dos valores que considera indevidos. É importante registrar o número do protocolo gerado durante o atendimento, que servirá como referência para etapas posteriores.
Se a resposta inicial não for satisfatória, o Banco Central orienta que o consumidor procure a Ouvidoria da instituição. A formalização da reclamação pode ser ampliada para o Banco Central, o site Consumidor.gov.br ou outros órgãos de defesa do consumidor, caso necessário.
Por fim, embora o Código de Defesa do Consumidor preveja a possibilidade de devolução em dobro em alguns casos de cobranças indevidas, isso não é automático. Quanto mais complexa a situação, como nos casos de contestação sobre autorização ou venda casada, mais relevantes se tornam os documentos e protocolos de atendimento, que poderão apoiar a argumentação do consumidor.
Sou Redator e Desenvolvedor com mais de 6 anos de experiência. Formado em tecnólogo em TI, Pai do Pedro, estou sempre me atualizando com novas técnicas de SEO e Copywriting.